
Trasferirsi in Svizzera da pensionati: residenza, sanità, pensioni e fiscalità in Ticino

Per molte persone che si avvicinano alla pensione, trasferirsi all’estero non significa più cercare un lavoro migliore o fare carriera. Significa piuttosto scegliere dove si vuole realmente vivere la prossima fase della propria vita. La Svizzera entra naturalmente in questa riflessione grazie alla sua stabilità politica ed economica, all’eccellente sistema sanitario, alla sicurezza personale, alle infrastrutture efficienti e all’elevata qualità dei servizi pubblici.
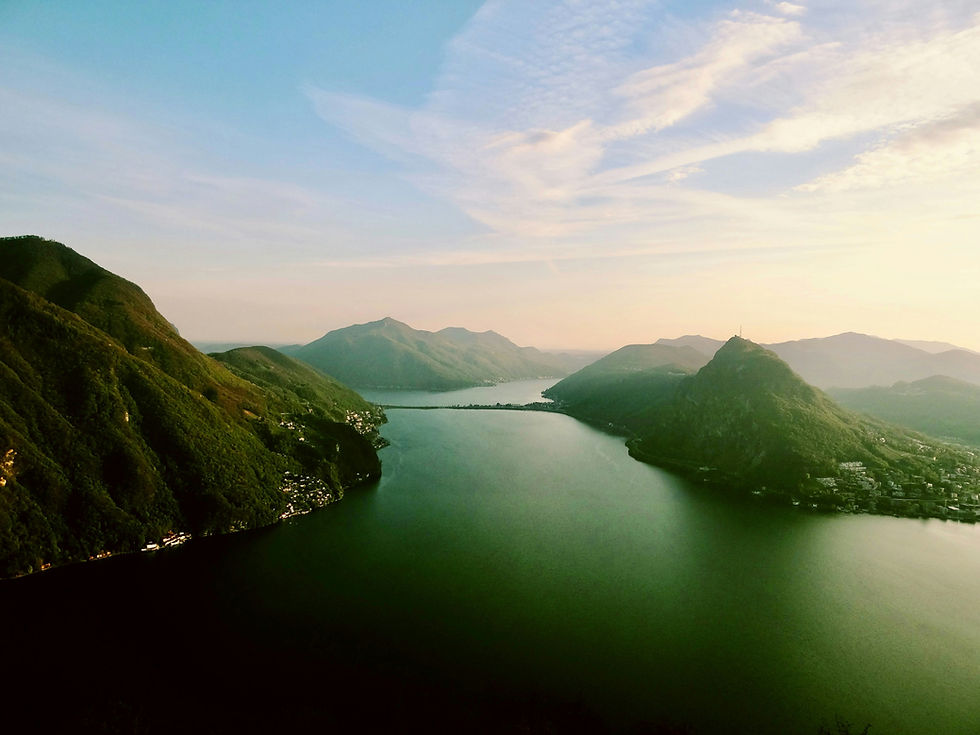
All’interno della Svizzera, il Ticino offre una combinazione particolarmente interessante per i pensionati internazionali. Si rimane all’interno del sistema giuridico, finanziario e sanitario svizzero, vivendo però in una regione di lingua italiana, circondata da laghi e montagne, con un clima più mite e un accesso immediato al Nord Italia. Lugano, Locarno, Ascona, Mendrisio e le zone circostanti possono quindi risultare particolarmente attraenti per pensionati provenienti dall’Italia, dalla Germania, dalla Francia, dal Regno Unito, dagli Stati Uniti e da molti altri Paesi.
Andare in pensione in Svizzera è tuttavia molto diverso dal trasferirsi per motivi professionali. In assenza di un contratto di lavoro svizzero, le questioni relative a permesso di soggiorno, risorse finanziarie, assicurazione sanitaria, pensioni, fiscalità e patrimonio esistente diventano molto più importanti. Il punto di partenza non dovrebbe quindi essere trovare l’appartamento perfetto con vista sul Lago di Lugano, ma capire se e come sia possibile stabilire la propria residenza in Svizzera da pensionati e quali saranno le conseguenze finanziarie concrete di questa decisione.
È possibile andare in pensione in Svizzera da stranieri?
Gli stranieri possono andare in pensione in Svizzera, ma non esiste un’unica regola di immigrazione applicabile a tutti. La nazionalità è uno dei primi fattori da considerare, perché la Svizzera distingue tra cittadini UE/AELS e cittadini di Paesi terzi.
Per i pensionati provenienti da Italia, Germania, Francia e dagli altri Paesi UE/AELS, trasferirsi in Svizzera senza esercitare un’attività lucrativa è generalmente più accessibile. Le autorità vogliono normalmente verificare che si disponga di risorse finanziarie sufficienti per mantenersi senza dipendere dall’assistenza sociale svizzera e che sia presente un’adeguata copertura sanitaria. Redditi da pensione, previdenza professionale, investimenti, risparmi e altri patrimoni possono quindi essere rilevanti per dimostrare che il trasferimento in Svizzera è finanziariamente sostenibile.
Per i cittadini di Paesi terzi, le condizioni sono più restrittive e le circostanze individuali del richiedente assumono un’importanza molto maggiore. Questo riguarda, tra gli altri, i cittadini americani e, per i nuovi arrivi, quelli britannici dopo la Brexit. Un pensionato britannico che desidera trasferirsi oggi in Svizzera non dovrebbe quindi presumere che l’esperienza di una persona trasferitasi prima della Brexit rispecchi ancora l’attuale quadro normativo.
Per i pensionati americani esiste inoltre un’ulteriore dimensione finanziaria, poiché i cittadini statunitensi rimangono generalmente soggetti a determinati obblighi fiscali e dichiarativi negli Stati Uniti anche dopo aver stabilito la propria residenza all’estero. Per un americano finanziariamente indipendente che stia considerando di andare in pensione a Lugano o in Ticino, la pianificazione deve quindi funzionare su entrambi i fronti: la struttura di residenza svizzera deve essere sostenibile, mentre pensioni, investimenti e altri patrimoni devono essere analizzati tenendo conto degli obblighi statunitensi che continuano a sussistere.
Non esiste inoltre una somma di denaro universale che garantisca automaticamente il diritto di andare in pensione in Svizzera. I requisiti dipendono dalla nazionalità e dalla categoria di soggiorno. La vera domanda, tuttavia, non dovrebbe essere semplicemente se si raggiunge una determinata soglia teorica, ma se il reddito pensionistico e il patrimonio possono sostenere comodamente lo stile di vita desiderato in Ticino per molti anni.
Pensioni, investimenti e pianificazione finanziaria dopo il trasferimento in Svizzera
Il reddito durante la pensione è spesso molto più complesso di una singola rendita mensile. I pensionati internazionali possono percepire una pensione statale in un Paese, disporre di una previdenza professionale in un altro, avere piani pensionistici privati, portafogli di investimento, immobili, partecipazioni societarie e risparmi in diverse valute.
Trasferirsi in Svizzera non significa automaticamente che tutti questi patrimoni debbano essere trasferiti nel sistema finanziario svizzero. In molti casi, le pensioni estere possono rimanere nel Paese in cui sono state accumulate, continuando a essere versate da lì. La questione fondamentale è piuttosto comprendere come queste pensioni e questi patrimoni saranno trattati una volta che il loro titolare diventerà residente fiscale in Svizzera.
Questa distinzione è particolarmente importante perché il noto sistema previdenziale svizzero dei tre pilastri descrive principalmente la previdenza accumulata all’interno della Svizzera. Una persona che si trasferisce in Ticino a 65 anni dopo aver trascorso l’intera carriera professionale all’estero non acquisisce improvvisamente una pensione svizzera completa semplicemente stabilendo qui la propria residenza. Le pensioni esistenti e il patrimonio accumulato nel corso della vita rimangono quindi centrali nella pianificazione finanziaria.
Lo stesso principio vale per gli investimenti e i rapporti bancari. Un conto bancario svizzero è naturalmente utile per pagare affitto, assicurazione sanitaria, utenze e spese quotidiane in franchi svizzeri, ma raramente è necessario trasferire tutti gli investimenti e le relazioni bancarie in Svizzera esclusivamente per semplificare la propria situazione. Un approccio migliore consiste nel determinare cosa dovrebbe rimanere all’estero, cosa potrebbe essere trasferito in Svizzera e cosa potrebbe richiedere una ristrutturazione a causa del cambiamento della residenza fiscale.
Anche il rischio valutario diventa più importante durante la pensione. La pensione può essere versata in euro, sterline o dollari, mentre l’affitto, l’assicurazione sanitaria e le spese quotidiane sono sempre più denominate in franchi svizzeri. Nel corso di una pensione che può durare venti o trent’anni, le oscillazioni dei cambi possono avere un impatto significativo sul potere d’acquisto. Questo non significa convertire immediatamente tutti i propri patrimoni in CHF, ma le future spese in franchi svizzeri dovrebbero far parte della pianificazione finanziaria di lungo periodo.
Sanità e assicurazione malattia per i pensionati in Svizzera
La qualità dell’assistenza sanitaria è uno dei principali motivi per cui molti pensionati prendono in considerazione un trasferimento in Svizzera. Il Paese dispone di un sistema medico altamente sviluppato e il Ticino offre, in un territorio relativamente compatto, ospedali, cliniche private, specialisti e medici di famiglia.
Il finanziamento della sanità può tuttavia essere molto diverso dal sistema a cui i pensionati sono abituati nel proprio Paese di origine. Le persone che si stabiliscono in Svizzera devono generalmente sottoscrivere un’assicurazione malattia obbligatoria svizzera, normalmente entro tre mesi dall’inizio della residenza, fatte salve alcune eccezioni che possono applicarsi in determinate situazioni internazionali.
I pensionati non dovrebbero presumere automaticamente che una polizza sanitaria privata estera o internazionale sostituisca l’obbligo assicurativo svizzero. La situazione concreta può dipendere dalla nazionalità, dal Paese che versa la pensione e dalle norme internazionali di coordinamento applicabili. Questo può essere particolarmente importante per i pensionati europei che attraversano semplicemente una frontiera: trasferirsi da Como a Lugano significa percorrere una distanza geografica molto breve, ma i sistemi sanitari italiano e svizzero rimangono fondamentalmente differenti.
Per chi necessita già di cure mediche regolari, la pianificazione sanitaria dovrebbe iniziare prima del trasferimento. Individuare medici e specialisti, preparare la documentazione sanitaria e garantire la continuità delle terapie e delle prescrizioni può rendere il passaggio molto più semplice. Lugano e le zone circostanti ospitano inoltre una popolazione internazionale e molti professionisti sanitari parlano inglese, tedesco o francese oltre all’italiano.
Fiscalità, patrimonio e imposizione globale in Ticino
Una delle principali conseguenze finanziarie dell’andare in pensione in Svizzera è il cambiamento della residenza fiscale. La nazionalità determina in gran parte il percorso per ottenere un permesso di soggiorno, ma una volta diventati residenti il sistema fiscale svizzero diventa rilevante per pensioni, redditi da investimento, patrimonio e altri elementi della propria situazione finanziaria.
Allo stesso tempo, il Paese che si lascia può mantenere alcuni diritti di imposizione su determinati redditi o patrimoni. Una persona che mantiene, ad esempio, un immobile a Londra, Parigi, Milano o Monaco di Baviera può continuare ad avere obblighi fiscali nel Paese in cui si trova l’immobile, mentre questo patrimonio può rimanere rilevante anche ai fini fiscali svizzeri secondo le norme e le convenzioni internazionali applicabili.
Un’altra differenza importante è che la Svizzera tassa non soltanto il reddito, ma anche la sostanza. A causa della fiscalità cantonale e comunale, l’impatto finanziario di un trasferimento non può quindi essere valutato esclusivamente confrontando le aliquote dell’imposta sul reddito. Per i pensionati con importanti portafogli titoli, liquidità, investimenti o immobili, l’imposta sulla sostanza dovrebbe far parte dell’analisi prima del trasferimento.
Anche la scelta del Comune può fare la differenza. Lugano, Paradiso, Collina d’Oro, Locarno, Ascona, Mendrisio e altri Comuni non producono necessariamente gli stessi risultati fiscali. Per i pensionati con patrimoni importanti, queste differenze possono giustificare un’analisi approfondita, anche se la fiscalità dovrebbe rimanere soltanto uno degli elementi della decisione. Risparmiare sulle imposte ha poco valore se il luogo scelto non corrisponde allo stile di vita che si desidera realmente.
Alcuni pensionati stranieri con patrimoni elevati possono inoltre essere interessati alla tassazione globale svizzera, conosciuta anche come imposizione secondo il dispendio. A determinate condizioni, questo regime particolare può applicarsi ad alcuni cittadini stranieri che stabiliscono la propria residenza in Svizzera senza esercitarvi un’attività lucrativa. Non si tratta di un programma di bassa tassazione automaticamente disponibile per ogni persona facoltosa, ma per il profilo adeguato può diventare un elemento importante di una strategia di pensionamento e relocation e dovrebbe idealmente essere analizzato prima di stabilire la residenza svizzera.
Scegliere dove vivere in Ticino
Il Ticino è particolarmente adatto alla pensione perché molti dei suoi vantaggi diventano ancora più importanti con il passare degli anni. Le distanze sono relativamente brevi, i trasporti pubblici sono efficienti, l’assistenza sanitaria è facilmente accessibile e il clima è generalmente più mite rispetto al nord delle Alpi. L’Italia si trova immediatamente oltre il confine, mentre Milano e i suoi aeroporti internazionali rimangono facilmente raggiungibili.
Per molti pensionati internazionali, questo crea una combinazione piuttosto unica: uno stile di vita mediterraneo all’interno della stabilità e del quadro istituzionale svizzero.
Lugano offre la maggiore concentrazione di servizi ed è spesso la scelta più semplice per chi arriva dall’estero. Ristoranti, negozi, banche, medici, attività culturali e trasporti pubblici sono facilmente accessibili, mentre vivere in una zona centrale può ridurre nel tempo la dipendenza dall’automobile. Locarno e Ascona offrono uno stile di vita leggermente diverso, maggiormente orientato al clima, al lago e alle attività all’aperto, mentre Mendrisio e il Mendrisiotto possono risultare particolarmente interessanti per i pensionati che desiderano mantenere un accesso molto semplice a Como, Milano e al Nord Italia.
Anche la scelta dell’abitazione dovrebbe essere affrontata con una prospettiva di lungo periodo. Una villa in collina con una vista spettacolare può sembrare perfetta a 62 anni, ma risultare meno pratica a 78 se ogni attività quotidiana richiede scale e automobile. Un appartamento ben collegato, con ascensore, trasporti pubblici, negozi e servizi medici nelle vicinanze può offrire molta più indipendenza con il passare del tempo.
Per questo motivo, affittare prima di acquistare può essere una strategia molto sensata per i pensionati che si trasferiscono in Ticino. Sei o dodici mesi di vita quotidiana permettono di conoscere una zona molto meglio di una settimana di vacanza. Si scoprono l’esposizione al sole durante l’inverno, il traffico, le distanze a piedi, i trasporti pubblici, l’accesso ai medici e quanto realmente si utilizzano i servizi disponibili nelle vicinanze. Anche l’acquisto di immobili residenziali svizzeri da parte di stranieri è soggetto a determinate regole, motivo in più per chiarire prima lo status di residenza e soltanto successivamente valutare l’acquisto di una proprietà.
Costruire una pensione sostenibile in Svizzera
La Svizzera non è una destinazione economica per la pensione e chi ha come unico obiettivo quello di minimizzare le spese mensili troverà Paesi meno costosi. Il suo valore è diverso: sicurezza, stabilità politica, assistenza sanitaria, infrastrutture, trasporti pubblici e affidabilità istituzionale, a cui il Ticino aggiunge clima, paesaggio e immediata vicinanza all’Italia.
Un budget pensionistico realistico dovrebbe quindi essere costruito intorno alla vita che si desidera realmente vivere, anziché semplicemente sulla base delle spese sostenute durante la vita professionale. I costi legati agli spostamenti e al lavoro possono diminuire, mentre viaggi, ristoranti, attività ricreative e spese sanitarie possono aumentare. Anche l’abitazione può assumere maggiore importanza perché si trascorre più tempo a casa, mentre le visite a figli e nipoti possono diventare una parte sempre più significativa del proprio stile di vita.
Il piano finanziario deve inoltre funzionare per decenni e non limitarsi a coprire i primi anni dopo il trasferimento. Inflazione, cambi valutari, mercati finanziari, esigenze sanitarie e necessità abitative possono cambiare. Anche la pianificazione successoria internazionale può meritare particolare attenzione quando familiari, immobili e patrimoni finanziari sono distribuiti tra diverse giurisdizioni.
È altrettanto importante ricordare che la pensione non è soltanto una questione finanziaria. Trasferirsi all’estero nello stesso momento in cui si conclude la propria vita professionale significa modificare sia la routine quotidiana sia il proprio ambiente sociale. Imparare l’italiano, partecipare ad associazioni locali, svolgere attività culturali o sportive e sviluppare relazioni al di fuori della comunità internazionale può fare una grande differenza per un’integrazione soddisfacente nel lungo periodo.
Anche la facilità con cui la famiglia può raggiungervi dovrebbe essere attentamente considerata. La vicinanza agli aeroporti di Milano e il collegamento con le reti di trasporto svizzere ed europee possono essere particolarmente preziosi quando figli e nipoti vivono all’estero. Un buon luogo in cui trascorrere la pensione dovrebbe funzionare non soltanto durante l’entusiasmante primo anno, ma anche in un normalissimo martedì mattina dieci o quindici anni più tardi.
Pianificare correttamente la pensione e il trasferimento in Ticino
L’errore più grande consiste nel considerare il trasferimento durante la pensione come una decisione esclusivamente finanziaria o esclusivamente emotiva. Concentrarsi soltanto sulla fiscalità può portare a scegliere un luogo che non corrisponde realmente alla vita che si desidera, mentre innamorarsi di una vista sul lago senza considerare regole di residenza, sanità, fiscalità, pensioni e sostenibilità finanziaria nel lungo periodo può creare problemi successivamente.
L’approccio migliore combina entrambe le prospettive. Prima bisogna stabilire se la residenza in Svizzera è realistica considerando la propria nazionalità e situazione personale, poi analizzare le conseguenze fiscali e le pensioni e gli investimenti esistenti, comprendere le esigenze relative alla sanità e alle assicurazioni e, soltanto a quel punto, decidere dove in Ticino si desidera realmente vivere.
Se siete ancora indecisi, trascorrere un periodo prolungato in Ticino prima di rendere definitivo il trasferimento può essere estremamente utile. Non conoscete Lugano soltanto a luglio. Trascorrete qui anche del tempo a novembre, utilizzate i trasporti pubblici, fate la spesa, esplorate i quartieri in cui potreste vivere e scoprite dove si trovano medici, farmacie, ristoranti e servizi quotidiani. Andare in pensione in Ticino non significa vivere una vacanza permanente, ma creare una quotidianità che si apprezza realmente.
In Knotted aiutiamo pensionati internazionali e persone finanziariamente indipendenti a organizzare la propria relocation a Lugano e in Ticino, coordinando gli aspetti pratici del trasferimento in Svizzera affinché i nostri clienti non debbano gestire separatamente permessi di soggiorno, ricerca dell’abitazione, assicurazione malattia, rapporti bancari, fiscalità e pratiche amministrative quotidiane.
Se state pensando di trasferirvi in Svizzera per la pensione, potete contattarci molto prima di aver preso una decisione definitiva. Indicateci dove vivete attualmente, la vostra nazionalità, approssimativamente quando vorreste trasferirvi, se siete già in pensione o vi state avvicinando alla pensione e se intendete trasferirvi da soli o con il vostro partner.
Possiamo aiutarvi a capire se il progetto è realistico, quali questioni dovrebbero essere risolte prima del trasferimento e come potrebbe essere concretamente la vostra futura vita in Ticino.
📲 WhatsApp: +41 76 771 30 22
📧 E-mail: info@knotted.ch
La pensione offre qualcosa che la vita professionale spesso non permette: la libertà di scegliere dove si vuole vivere. L’importante è assicurarsi che la struttura giuridica, finanziaria e pratica permetta di mantenere quella stessa libertà anche dopo il trasferimento.


Commenti