
S’installer en Suisse à la retraite : résidence, santé, pensions et fiscalité au Tessin

Pour de nombreuses personnes qui approchent de la retraite, s’installer à l’étranger ne signifie plus chercher un meilleur emploi ou faire progresser sa carrière. Il s’agit plutôt de choisir où l’on souhaite réellement vivre la prochaine étape de sa vie. La Suisse s’impose naturellement dans cette réflexion grâce à sa stabilité politique et économique, l’excellence de son système de santé, sa sécurité, ses infrastructures efficaces et la qualité élevée de ses services publics.
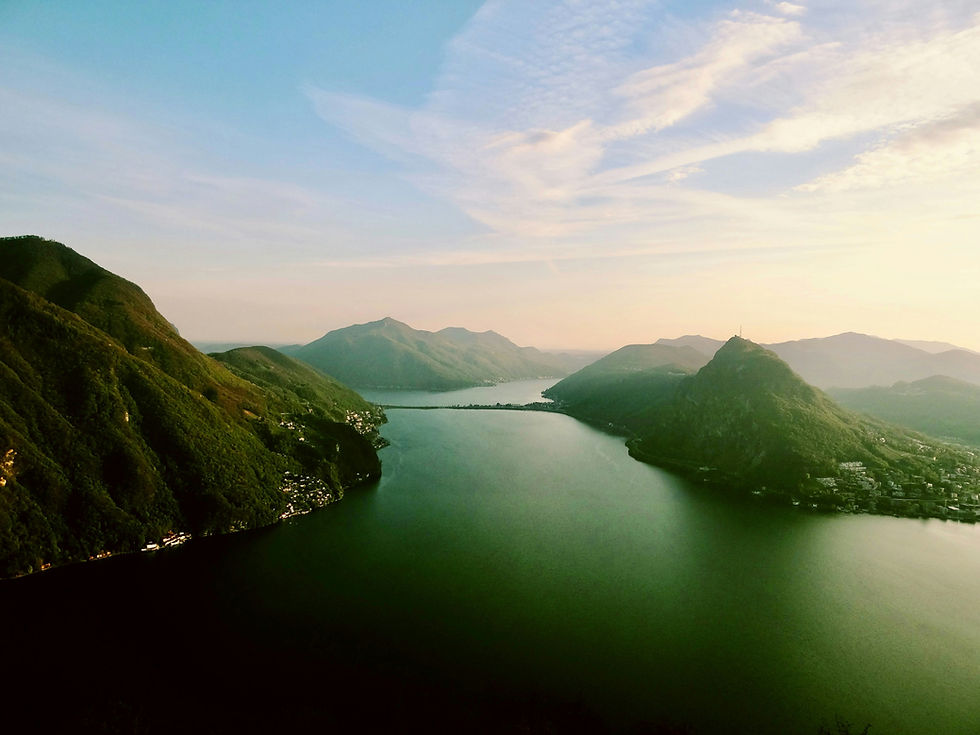
En Suisse, le Tessin offre une combinaison particulièrement attractive pour les retraités internationaux. Vous restez dans le cadre juridique, financier et sanitaire suisse, tout en vivant au quotidien dans une région italophone, entourée de lacs et de montagnes, bénéficiant d’un climat plus doux et d’un accès immédiat au nord de l’Italie. Lugano, Locarno, Ascona, Mendrisio et leurs environs peuvent ainsi être particulièrement intéressants pour les retraités venant d’Italie, d’Allemagne, de France, du Royaume-Uni, des États-Unis et de nombreux autres pays.
Prendre sa retraite en Suisse est cependant très différent d’un déménagement pour raisons professionnelles. En l’absence de contrat de travail suisse, les questions liées au permis de séjour, aux ressources financières, à l’assurance maladie, aux pensions, à la fiscalité et au patrimoine existant deviennent beaucoup plus importantes. Le bon point de départ n’est donc pas de chercher l’appartement idéal avec vue sur le lac de Lugano, mais de comprendre si et comment vous pouvez établir votre résidence en Suisse en tant que retraité, ainsi que les conséquences financières concrètes de cette décision.
Peut-on prendre sa retraite en Suisse en tant qu’étranger ?
Les étrangers peuvent prendre leur retraite en Suisse, mais il n’existe pas une seule règle d’immigration applicable à tout le monde. La nationalité est l’un des premiers facteurs à prendre en considération, car la Suisse distingue les citoyens de l’UE/AELE des ressortissants de pays tiers.
Pour les retraités d’Italie, d’Allemagne, de France et des autres pays de l’UE/AELE, s’installer en Suisse sans exercer d’activité lucrative est généralement plus accessible. Les autorités souhaitent normalement vérifier que vous disposez de ressources financières suffisantes pour subvenir à vos besoins sans dépendre de l’aide sociale suisse et que vous bénéficiez d’une couverture maladie appropriée. Les revenus de retraite, pensions, investissements, économies et autres actifs peuvent donc être pris en compte afin de démontrer que votre installation en Suisse est financièrement viable.
Pour les ressortissants de pays tiers, les conditions sont plus restrictives et la situation individuelle du demandeur devient beaucoup plus importante. Cela concerne notamment les Américains et, pour les nouvelles arrivées, les citoyens britanniques depuis le Brexit. Un retraité britannique souhaitant s’installer aujourd’hui en Suisse ne devrait donc pas supposer que l’expérience d’une personne ayant déménagé avant le Brexit correspond encore au cadre juridique actuel.
Pour les retraités américains, une dimension financière supplémentaire doit être prise en compte, puisque les citoyens américains restent généralement soumis à certaines obligations fiscales et déclaratives aux États-Unis même après avoir établi leur résidence à l’étranger. Pour un Américain financièrement indépendant envisageant de prendre sa retraite à Lugano ou au Tessin, la planification doit donc fonctionner des deux côtés : la structure de résidence suisse doit être viable, tandis que les pensions, investissements et autres actifs doivent également être analysés en tenant compte des obligations américaines qui subsistent.
Il n’existe par ailleurs aucun montant universel garantissant automatiquement le droit de prendre sa retraite en Suisse. Les exigences dépendent de la nationalité et de la catégorie de séjour. La véritable question n’est cependant pas simplement de savoir si vous atteignez un minimum théorique, mais si vos revenus de retraite et votre patrimoine peuvent financer confortablement le style de vie que vous souhaitez au Tessin pendant de nombreuses années.
Pensions, investissements et planification financière après un déménagement en Suisse
Les revenus à la retraite sont souvent beaucoup plus complexes qu’une simple pension mensuelle. Les retraités internationaux peuvent percevoir une pension publique dans un pays, disposer d’une pension professionnelle dans un autre, de plans de retraite privés, de portefeuilles d’investissement, de biens immobiliers, de participations dans des sociétés ou encore d’épargne dans plusieurs devises.
S’installer en Suisse ne signifie pas automatiquement que tous ces actifs doivent être transférés dans le système financier suisse. Dans de nombreux cas, les pensions étrangères peuvent rester dans le pays où elles ont été constituées, les versements continuant à être effectués depuis ce pays. La question essentielle est plutôt de comprendre comment ces pensions et ces actifs seront traités lorsque leur propriétaire deviendra résident fiscal suisse.
Cette distinction est particulièrement importante parce que le célèbre système suisse des trois piliers décrit principalement la prévoyance vieillesse constituée en Suisse. Une personne qui s’installe au Tessin à 65 ans après avoir effectué toute sa carrière professionnelle à l’étranger n’acquiert pas soudainement une retraite suisse complète simplement parce qu’elle devient résidente. Les pensions existantes et le patrimoine accumulé au cours de sa vie restent donc au centre de la planification financière.
Le même principe s’applique aux investissements et aux relations bancaires. Un compte bancaire suisse est naturellement pratique pour payer le loyer, l’assurance maladie, les charges et les dépenses quotidiennes en francs suisses, mais il est rarement nécessaire de transférer l’ensemble de ses investissements et relations bancaires en Suisse uniquement dans un souci de simplification. Une meilleure approche consiste à déterminer ce qui devrait rester à l’étranger, ce qui devrait être transféré en Suisse et ce qui pourrait nécessiter une restructuration en raison du changement de résidence fiscale.
Le risque de change devient également plus important à la retraite. Votre pension peut être versée en euros, en livres sterling ou en dollars, tandis que votre loyer, votre assurance maladie et vos dépenses quotidiennes sont progressivement libellés en francs suisses. Sur une retraite qui peut durer vingt ou trente ans, les fluctuations des taux de change peuvent avoir un impact significatif sur votre pouvoir d’achat. Cela ne signifie pas qu’il faille immédiatement convertir tous ses actifs en CHF, mais les futures dépenses en francs suisses devraient faire partie de la planification financière à long terme.
Santé et assurance maladie pour les retraités en Suisse
La qualité des soins de santé est l’une des principales raisons pour lesquelles de nombreux retraités envisagent de s’installer en Suisse. Le pays dispose d’un système médical très développé et le Tessin offre, sur un territoire relativement compact, des hôpitaux, des cliniques privées, des spécialistes et des médecins généralistes.
Le financement des soins peut toutefois être très différent du système auquel les retraités sont habitués dans leur pays d’origine. Les personnes qui s’installent en Suisse doivent généralement souscrire une assurance maladie obligatoire suisse, normalement dans les trois mois suivant l’établissement de leur résidence, sous réserve de certaines exceptions pouvant s’appliquer dans des situations internationales spécifiques.
Les retraités ne devraient pas supposer automatiquement qu’une assurance maladie privée étrangère ou internationale remplace l’obligation de s’assurer en Suisse. La situation peut dépendre de la nationalité, du pays qui verse la pension et des règles internationales de coordination applicables. Cela peut être particulièrement important pour les retraités européens qui traversent simplement une frontière : déménager de Côme à Lugano représente une distance géographique très courte, mais les systèmes de santé italien et suisse restent fondamentalement différents.
Pour les personnes qui ont déjà besoin d’un suivi médical régulier, la planification des soins devrait commencer avant le déménagement. Identifier les médecins et spécialistes, préparer les dossiers médicaux et assurer la continuité des traitements et des prescriptions peut considérablement faciliter la transition. Lugano et ses environs accueillent par ailleurs une population internationale, et de nombreux professionnels de santé parlent anglais, allemand ou français en plus de l’italien.
Fiscalité, patrimoine et imposition forfaitaire au Tessin
L’une des principales conséquences financières d’une retraite en Suisse est le changement de résidence fiscale. La nationalité détermine en grande partie la voie permettant d’obtenir un permis de séjour, mais une fois résident, le système fiscal suisse devient pertinent pour les pensions, les revenus d’investissement, le patrimoine et les autres éléments de la situation financière.
Dans le même temps, le pays que vous quittez peut conserver certains droits d’imposition sur des revenus ou des actifs spécifiques. Une personne conservant par exemple un bien immobilier à Londres, Paris, Milan ou Munich peut continuer à avoir des obligations fiscales dans le pays où se trouve ce bien, tandis que celui-ci peut également rester pertinent en Suisse selon les règles et conventions internationales applicables.
Une autre différence importante est que la Suisse impose non seulement le revenu, mais également la fortune. En raison de la fiscalité cantonale et communale, l’impact financier d’un déménagement ne peut donc pas être évalué uniquement en comparant les taux d’impôt sur le revenu. Pour les retraités disposant d’importants portefeuilles de titres, de liquidités, d’investissements ou de biens immobiliers, l’impôt sur la fortune doit faire partie de l’analyse avant le déménagement.
Le choix de la commune peut également avoir son importance. Lugano, Paradiso, Collina d’Oro, Locarno, Ascona, Mendrisio et les autres communes ne produisent pas nécessairement les mêmes résultats fiscaux. Pour les retraités disposant d’un patrimoine important, ces différences peuvent justifier une analyse détaillée, même si la fiscalité ne devrait rester qu’un élément de la décision. Économiser des impôts présente peu d’intérêt si le lieu choisi ne correspond pas au mode de vie que vous souhaitez réellement.
Certains retraités étrangers fortunés peuvent également être concernés par l’imposition forfaitaire suisse, également appelée imposition d’après la dépense. Sous certaines conditions, ce régime particulier peut s’appliquer à certains ressortissants étrangers qui établissent leur résidence en Suisse sans y exercer d’activité lucrative. Il ne s’agit pas d’un programme de faible fiscalité automatiquement accessible à toute personne fortunée, mais pour le profil approprié, l’imposition forfaitaire peut devenir un élément important d’une stratégie de retraite et de relocation et devrait idéalement être étudiée avant l’établissement de la résidence suisse.
Choisir où vivre au Tessin
Le Tessin est particulièrement adapté à la retraite parce que plusieurs de ses avantages prennent encore plus de valeur avec l’âge. Les distances sont relativement courtes, les transports publics sont efficaces, les soins médicaux sont facilement accessibles et le climat est généralement plus doux qu’au nord des Alpes. L’Italie se trouve immédiatement de l’autre côté de la frontière, tandis que Milan et ses aéroports internationaux restent facilement accessibles.
Pour de nombreux retraités internationaux, cela crée une combinaison assez unique : un style de vie du sud de l’Europe dans le cadre stable et institutionnel de la Suisse.
Lugano offre la plus grande concentration de services et constitue souvent le choix le plus simple pour une personne arrivant de l’étranger. Restaurants, commerces, banques, médecins, activités culturelles et transports publics sont facilement accessibles, tandis qu’une localisation centrale peut réduire la dépendance à la voiture au fil des années. Locarno et Ascona proposent un style de retraite quelque peu différent, davantage axé sur le climat, le lac et les activités de plein air, tandis que Mendrisio et le sud du Tessin peuvent être particulièrement intéressants pour les retraités souhaitant conserver un accès très facile à Côme, Milan et au nord de l’Italie.
Le choix du logement devrait également être envisagé dans une perspective de long terme. Une villa sur les hauteurs avec une vue spectaculaire peut sembler parfaite à 62 ans, mais devenir moins pratique à 78 ans si chaque activité quotidienne nécessite des escaliers et une voiture. Un appartement bien desservi, avec ascenseur, transports publics, commerces et services médicaux à proximité, peut offrir beaucoup plus d’indépendance avec le temps.
Pour cette raison, louer avant d’acheter peut être une stratégie très judicieuse pour les retraités qui s’installent au Tessin. Six ou douze mois de vie quotidienne permettent de comprendre un quartier bien mieux qu’une semaine de vacances. Vous découvrez l’ensoleillement en hiver, la circulation, les distances à pied, les transports publics, l’accès aux médecins et la fréquence à laquelle vous utilisez réellement les services situés autour de votre logement. L’acquisition de biens immobiliers résidentiels suisses par des étrangers est également soumise à certaines règles, ce qui constitue une raison supplémentaire de clarifier d’abord le statut de résidence avant de considérer l’achat d’un logement comme la première étape naturelle.
Construire une retraite durable en Suisse
La Suisse n’est pas une destination de retraite à bas coût, et une personne dont le seul objectif est de réduire au minimum ses dépenses mensuelles trouvera des pays moins chers. Son attractivité repose sur autre chose : sécurité, stabilité politique, soins de santé, infrastructures, transports publics et fiabilité institutionnelle, auxquels s’ajoutent au Tessin le climat, les paysages et la proximité immédiate de l’Italie.
Un budget de retraite réaliste devrait donc être construit autour de la vie que vous souhaitez réellement mener, plutôt qu’à partir des dépenses que vous aviez pendant votre vie professionnelle. Les frais de déplacement et certaines dépenses professionnelles peuvent disparaître, tandis que les voyages, les restaurants, les loisirs et les dépenses de santé peuvent augmenter. Le logement peut également prendre davantage d’importance parce que vous y passez plus de temps, tandis que les visites aux enfants et petits-enfants peuvent occuper une place croissante dans votre mode de vie.
Le plan financier doit également fonctionner sur plusieurs décennies et pas seulement couvrir les premières années après le déménagement. L’inflation, les taux de change, les marchés financiers, les besoins médicaux et les exigences en matière de logement peuvent évoluer. La planification successorale internationale peut également mériter une attention particulière lorsque les membres de la famille, les propriétés et les actifs financiers sont répartis entre plusieurs juridictions.
Il est tout aussi important de se rappeler que la retraite n’est pas uniquement une question financière. S’installer à l’étranger au moment où l’on quitte la vie professionnelle signifie modifier à la fois son rythme quotidien et son environnement social. Apprendre l’italien, rejoindre des associations locales, participer à des activités culturelles ou sportives et développer des relations en dehors de la communauté internationale des expatriés peuvent faire une énorme différence pour une intégration réussie à long terme.
L’accessibilité pour la famille devrait également être soigneusement prise en compte. La proximité des aéroports de Milan et la connexion avec les réseaux de transport suisse et européen peuvent être particulièrement précieuses lorsque les enfants et petits-enfants vivent à l’étranger. Un bon lieu de retraite devrait fonctionner non seulement pendant la première année, pleine de nouveautés, mais également un mardi matin tout à fait ordinaire dix ou quinze ans plus tard.
Bien planifier sa retraite et son installation au Tessin
La plus grande erreur consiste à considérer un déménagement à la retraite comme une décision exclusivement financière ou exclusivement émotionnelle. Se concentrer uniquement sur la fiscalité peut conduire à choisir un lieu qui ne correspond pas réellement à la vie souhaitée, tandis que tomber amoureux d’une vue sur le lac sans tenir compte des règles de résidence, de la santé, de la fiscalité, des pensions et de la viabilité financière à long terme peut créer des difficultés par la suite.
La meilleure approche consiste à réunir les deux perspectives. Il faut d’abord déterminer si la résidence en Suisse est réaliste compte tenu de votre nationalité et de votre situation personnelle, puis analyser les conséquences fiscales ainsi que vos pensions et investissements existants, comprendre les exigences liées à la santé et aux assurances et, seulement ensuite, décider où vous souhaitez réellement vivre au Tessin.
Si vous hésitez encore, passer une période prolongée au Tessin avant de rendre le déménagement définitif peut être extrêmement utile. Ne découvrez pas Lugano uniquement en juillet. Venez également en novembre, utilisez les transports publics, faites vos courses, explorez les quartiers où vous pourriez vivre et découvrez où se trouvent les médecins, pharmacies, restaurants et services du quotidien. Prendre sa retraite au Tessin ne signifie pas vivre des vacances permanentes, mais créer une vie quotidienne que l’on apprécie réellement.
Chez Knotted, nous accompagnons les retraités internationaux et les personnes financièrement indépendantes dans leur relocation à Lugano et au Tessin, en coordonnant les aspects pratiques d’un déménagement en Suisse afin que nos clients n’aient pas à gérer séparément les permis de séjour, la recherche d’un logement, l’assurance maladie, les relations bancaires, la fiscalité et les démarches administratives quotidiennes.
Si vous envisagez de prendre votre retraite en Suisse, vous pouvez nous contacter bien avant d’avoir pris votre décision définitive. Indiquez-nous où vous vivez actuellement, votre nationalité, la période à laquelle vous souhaiteriez déménager, si vous êtes déjà à la retraite ou si vous vous en approchez, et si vous envisagez de vous installer seul ou avec votre partenaire.
Nous pouvons vous aider à déterminer si votre projet est réaliste, quelles questions doivent être résolues avant votre déménagement et à quoi pourrait ressembler concrètement votre future vie au Tessin.
📲 WhatsApp : +41 76 771 30 22
📧 E-mail : info@knotted.ch
La retraite offre quelque chose que la vie professionnelle ne permet pas toujours : la liberté de choisir où l’on souhaite vivre. L’essentiel est de s’assurer que la structure juridique, financière et pratique vous permette de conserver cette même liberté une fois installé.


Commentaires