
Mudarse a Suiza como jubilado: residencia, sanidad, pensiones e impuestos en Tesino

Para muchas personas que se acercan a la jubilación, mudarse al extranjero ya no significa buscar un trabajo mejor o avanzar profesionalmente. Se trata más bien de decidir dónde quieren realmente vivir la siguiente etapa de su vida. Suiza aparece de forma natural entre las opciones gracias a su estabilidad política y económica, su excelente sistema sanitario, la seguridad personal, sus eficientes infraestructuras y la alta calidad de los servicios públicos.
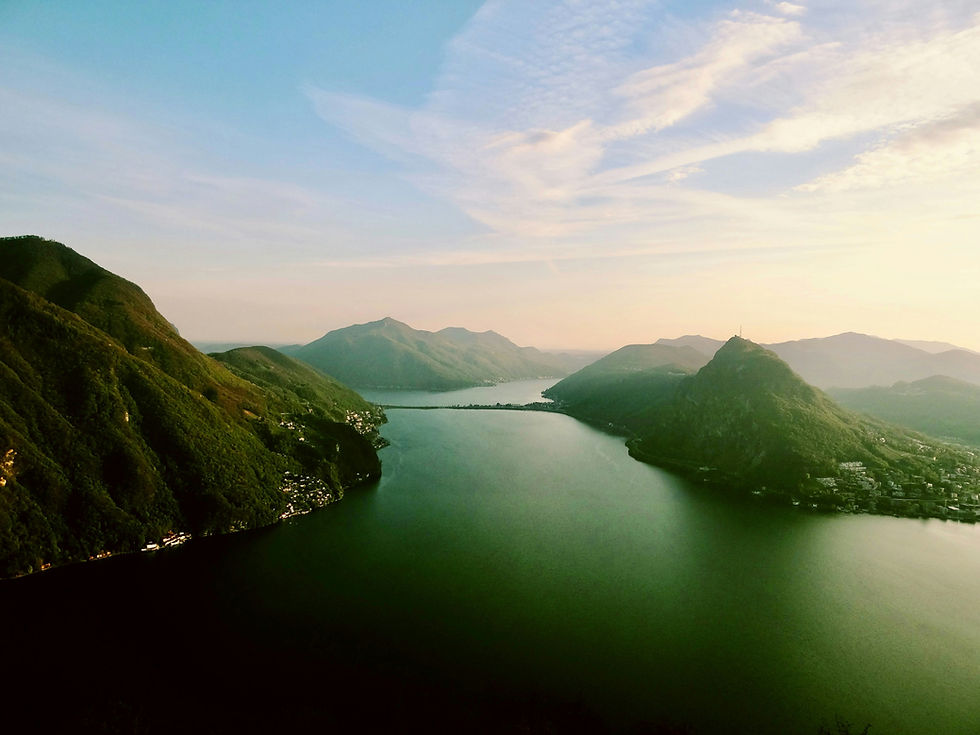
Dentro de Suiza, Tesino ofrece una combinación especialmente atractiva para los jubilados internacionales. Se continúa viviendo dentro del sistema jurídico, financiero y sanitario suizo, pero la vida cotidiana transcurre en una región de habla italiana, rodeada de lagos y montañas, con un clima más suave y acceso inmediato al norte de Italia. Lugano, Locarno, Ascona, Mendrisio y sus alrededores pueden resultar, por tanto, muy atractivos para jubilados procedentes de Italia, Alemania, Francia, Reino Unido, Estados Unidos y muchos otros países.
Sin embargo, jubilarse en Suiza es muy diferente de trasladarse al país por motivos profesionales. Sin un contrato de trabajo suizo, las cuestiones relacionadas con el permiso de residencia, los recursos financieros, el seguro médico, las pensiones, los impuestos y los activos existentes adquieren mucha más importancia. Por ello, el punto de partida no debería ser encontrar el apartamento perfecto con vistas al lago de Lugano, sino comprender primero si es posible establecer la residencia en Suiza como jubilado, cómo hacerlo y cuáles serán las consecuencias financieras de esa decisión.
¿Puede un extranjero jubilarse en Suiza?
Los extranjeros pueden jubilarse en Suiza, pero no existe una única normativa de inmigración aplicable a todos. La nacionalidad es uno de los primeros factores que deben tenerse en cuenta, ya que Suiza distingue entre ciudadanos de la UE/AELC y ciudadanos de terceros países.Para los jubilados de Italia, Alemania, Francia y otros países de la UE/AELC, mudarse a Suiza sin ejercer una actividad lucrativa suele ser más accesible. Las autoridades normalmente quieren comprobar que se dispone de recursos financieros suficientes para mantenerse sin depender de la asistencia social suiza y que existe una cobertura sanitaria adecuada. Los ingresos de jubilación, las pensiones, las inversiones, los ahorros y otros activos pueden, por tanto, ser relevantes para demostrar que la relocalización a Suiza es financieramente sostenible.Para los ciudadanos de terceros países, las condiciones son más restrictivas y las circunstancias individuales del solicitante adquieren mucha mayor importancia. Esto incluye a los estadounidenses y, para las nuevas llegadas, a los ciudadanos británicos después del Brexit. Un jubilado británico que quiera trasladarse hoy a Suiza no debería asumir que la experiencia de alguien que se mudó antes del Brexit sigue reflejando el marco jurídico actual.Para los jubilados estadounidenses existe además una dimensión financiera adicional, ya que los ciudadanos de Estados Unidos generalmente continúan sujetos a obligaciones fiscales y de información estadounidenses incluso después de establecer su residencia en el extranjero. Para un estadounidense financieramente independiente que esté considerando jubilarse en Lugano o en Tesino, la planificación debe funcionar desde ambos lados: la estructura de residencia suiza debe ser viable, mientras que las pensiones, inversiones y otros activos deben analizarse teniendo en cuenta las obligaciones estadounidenses que continúan vigentes.Tampoco existe una cantidad universal de dinero que garantice automáticamente el derecho a jubilarse en Suiza. Los requisitos dependen de la nacionalidad y de la categoría de residencia. Sin embargo, la cuestión práctica más importante no es simplemente si se alcanza un mínimo teórico, sino si los ingresos de jubilación y el patrimonio pueden financiar cómodamente el estilo de vida deseado en Tesino durante muchos años.
Pensiones, inversiones y planificación financiera después de mudarse a Suiza
Los ingresos durante la jubilación suelen ser mucho más complejos que una única pensión mensual. Los jubilados internacionales pueden tener una pensión estatal en un país, una pensión profesional en otro, planes privados de jubilación, carteras de inversión, propiedades inmobiliarias, participaciones en empresas y ahorros en distintas divisas.Mudarse a Suiza no significa automáticamente que todos estos activos deban trasladarse al sistema financiero suizo. En muchos casos, las pensiones extranjeras pueden permanecer en el país donde se acumularon, y los pagos pueden continuar realizándose desde allí. La cuestión más importante es cómo serán tratadas esas pensiones y esos activos una vez que su propietario se convierta en residente fiscal en Suiza.Esto es especialmente importante porque el conocido sistema suizo de los tres pilares describe principalmente la previsión para la jubilación acumulada dentro de Suiza. Una persona que se muda a Tesino a los 65 años después de haber desarrollado toda su carrera profesional en el extranjero no adquiere de repente una pensión suiza completa simplemente por establecer su residencia en el país. Sus pensiones existentes y el patrimonio acumulado durante su vida siguen siendo fundamentales para su planificación financiera.El mismo principio se aplica a las inversiones y a las relaciones bancarias. Una cuenta bancaria suiza resulta naturalmente útil para pagar el alquiler, el seguro médico, los servicios y los gastos cotidianos en francos suizos, pero rara vez existe una razón para trasladar todas las inversiones y relaciones bancarias a Suiza únicamente para simplificarlas. Un enfoque más adecuado consiste en determinar qué debería permanecer en el extranjero, qué conviene trasladar a Suiza y qué podría necesitar una reestructuración debido al cambio de residencia fiscal.El riesgo de divisa también adquiere mayor importancia durante la jubilación. La pensión puede cobrarse en euros, libras o dólares, mientras que el alquiler, el seguro médico y los gastos cotidianos se pagan cada vez más en francos suizos. Durante una jubilación que puede durar veinte o treinta años, las fluctuaciones de los tipos de cambio pueden tener un impacto significativo sobre el poder adquisitivo. Esto no significa que todos los activos deban convertirse inmediatamente a CHF, pero las futuras obligaciones en francos suizos deberían formar parte de la planificación financiera a largo plazo.
Sanidad y seguro médico para jubilados en Suiza
La calidad de la atención sanitaria es una de las principales razones por las que muchos jubilados consideran mudarse a Suiza. El país cuenta con un sistema médico altamente desarrollado y Tesino ofrece hospitales, clínicas privadas, especialistas y médicos de familia dentro de una región geográficamente compacta. Al mismo tiempo, la financiación de la sanidad puede ser muy diferente del sistema al que los jubilados están acostumbrados en su país de origen. Las personas que se establecen en Suiza generalmente deben contratar un seguro médico obligatorio suizo, normalmente dentro de los tres meses siguientes al establecimiento de la residencia, aunque pueden existir excepciones en determinadas situaciones internacionales.Los jubilados no deberían asumir automáticamente que un seguro médico privado extranjero o internacional sustituye la obligación de asegurarse en Suiza. El tratamiento concreto puede depender de la nacionalidad, del país desde el que se percibe la pensión y de las normas internacionales de coordinación aplicables. Esto puede ser especialmente relevante para los jubilados europeos que cruzan una frontera: mudarse de Como a Lugano supone una distancia geográfica muy pequeña, pero los sistemas sanitarios italiano y suizo siguen siendo fundamentalmente diferentes.Para quienes ya necesitan atención médica periódica, la planificación sanitaria debería comenzar antes de la mudanza. Identificar médicos y especialistas, preparar el historial médico y garantizar la continuidad de los tratamientos y medicamentos puede facilitar enormemente la transición. Lugano y sus alrededores cuentan además con una población internacional, y muchos profesionales sanitarios hablan inglés, alemán o francés además de italiano.
Impuestos, patrimonio y tributación a tanto alzado en Tesino
Una de las principales consecuencias financieras de jubilarse en Suiza es el cambio de residencia fiscal. La nacionalidad determina en gran medida el camino para obtener el permiso de residencia, pero una vez que una persona se convierte en residente, el sistema fiscal suizo pasa a ser relevante para sus pensiones, rendimientos de inversiones, patrimonio y otros elementos de su situación financiera. Al mismo tiempo, el país que se abandona puede conservar derechos de imposición sobre determinados ingresos o activos. Por ejemplo, una persona que mantenga una propiedad en Londres, París, Milán o Múnich puede seguir teniendo obligaciones fiscales en el país donde se encuentra el inmueble, mientras que ese activo también puede continuar siendo relevante a efectos fiscales en Suiza según las normas y los acuerdos internacionales aplicables.Otra diferencia importante es que Suiza grava tanto la renta como el patrimonio. Debido a la fiscalidad cantonal y municipal, el impacto financiero de una mudanza no puede analizarse únicamente comparando los tipos nominales del impuesto sobre la renta. Para jubilados con importantes carteras de valores, efectivo, inversiones o propiedades, el impuesto sobre el patrimonio debería formar parte del análisis antes de la relocalización. La elección del municipio también puede marcar una diferencia. Lugano, Paradiso, Collina d'Oro, Locarno, Ascona, Mendrisio y otros municipios no producen necesariamente los mismos resultados fiscales. Para jubilados con un patrimonio elevado, estas diferencias pueden justificar un análisis detallado, aunque los impuestos deberían seguir siendo solo una parte de la decisión. Ahorrar impuestos tiene poco valor si el lugar elegido no se adapta al estilo de vida que realmente se desea.Algunos jubilados extranjeros con un patrimonio importante también pueden encontrarse con el concepto de tributación a tanto alzado en Suiza, también conocida como imposición según el gasto. Bajo determinadas condiciones, este régimen especial puede aplicarse a ciertos ciudadanos extranjeros que establecen su residencia en Suiza sin ejercer una actividad lucrativa en el país. No se trata de un programa automático de baja fiscalidad para extranjeros con patrimonio, pero para el perfil adecuado puede convertirse en un elemento importante de una estrategia de jubilación y relocalización, y conviene analizarlo antes de establecer la residencia suiza.
Elegir dónde vivir en Tesino
Tesino funciona especialmente bien como destino para la jubilación porque muchas de sus ventajas adquieren todavía más importancia con el paso de los años. Las distancias son relativamente cortas, el transporte público es eficiente, la atención sanitaria es fácilmente accesible y el clima suele ser más suave que al norte de los Alpes. Italia se encuentra inmediatamente al otro lado de la frontera, mientras que Milán y sus aeropuertos internacionales siguen siendo fácilmente accesibles.Para muchos jubilados internacionales, esto crea una combinación poco habitual: un estilo de vida del sur de Europa dentro de la estabilidad y del marco institucional de Suiza.Lugano ofrece la mayor concentración de servicios y suele ser la opción más sencilla para quienes llegan del extranjero. Restaurantes, tiendas, bancos, médicos, actividades culturales y transporte público son fácilmente accesibles, y vivir en una zona céntrica puede reducir la dependencia del automóvil a medida que pasan los años. Locarno y Ascona ofrecen un estilo de vida algo diferente, con mayor énfasis en el clima, el lago y las actividades al aire libre, mientras que Mendrisio y el sur de Tesino pueden resultar especialmente atractivos para jubilados que desean mantener un acceso muy fácil a Como, Milán y el norte de Italia. La vivienda también debería elegirse desde una perspectiva de largo plazo. Una villa en una colina con unas vistas espectaculares puede parecer perfecta a los 62 años, pero resultar menos práctica a los 78 si cualquier actividad cotidiana requiere escaleras y un automóvil. Un apartamento bien comunicado, con ascensor, transporte público, comercios y servicios médicos cercanos, puede proporcionar mucha más independencia con el paso del tiempo.Por este motivo, alquilar antes de comprar puede ser una estrategia muy sensata para los jubilados que se mudan a Tesino. Seis o doce meses de vida cotidiana permiten conocer una zona mucho mejor que una semana de vacaciones. Se descubre la luz durante el invierno, el tráfico, las distancias a pie, el transporte público, el acceso a los médicos y la frecuencia con la que realmente se utilizan los servicios disponibles alrededor de la vivienda. La adquisición de inmuebles residenciales suizos por parte de extranjeros también está sujeta a determinadas normas, por lo que conviene aclarar primero el estatus de residencia antes de considerar la compra de una propiedad como el primer paso natural.
Construir una vida de jubilación sostenible en Suiza
Suiza no es un destino de jubilación de bajo coste, y quien tenga como único objetivo minimizar sus gastos mensuales encontrará países más baratos. Su atractivo es diferente: seguridad, estabilidad política, atención sanitaria, infraestructuras, transporte público y fiabilidad institucional, combinados en Tesino con el clima, el paisaje y la proximidad inmediata a Italia.Por ello, un presupuesto de jubilación realista debería construirse alrededor de la vida que se espera llevar y no simplemente a partir de los gastos que se tenían durante la vida profesional. Los costes de desplazamiento y determinados gastos laborales pueden desaparecer, mientras que los viajes, restaurantes, actividades de ocio y gastos sanitarios pueden aumentar. La vivienda también puede adquirir mayor importancia porque se pasa más tiempo en casa, mientras que las visitas a hijos y nietos pueden convertirse en una parte cada vez más importante del estilo de vida.El plan financiero también debe funcionar durante décadas y no limitarse a cubrir los primeros años después de la mudanza. La inflación, los tipos de cambio, los mercados financieros, las necesidades sanitarias y las necesidades de vivienda pueden cambiar. La planificación internacional de la herencia y la sucesión también puede merecer atención cuando familiares, propiedades y activos financieros se encuentran repartidos entre diferentes jurisdicciones.Igualmente importante es recordar que la jubilación no es únicamente una cuestión financiera. Mudarse al extranjero al mismo tiempo que se abandona la vida profesional significa cambiar tanto la rutina cotidiana como el entorno social. Aprender italiano, participar en asociaciones locales, practicar actividades culturales o deportivas y desarrollar relaciones fuera de la comunidad internacional de expatriados puede marcar una enorme diferencia para una integración satisfactoria a largo plazo.También debería considerarse cuidadosamente la facilidad para mantener el contacto con la familia. La proximidad a los aeropuertos de Milán y la conexión con las redes de transporte suiza y europea pueden ser especialmente valiosas cuando hijos y nietos viven en otros países. Un buen lugar para jubilarse debería funcionar no solo durante el emocionante primer año, sino también en un martes cualquiera diez o quince años después.
Planificar correctamente la jubilación y la mudanza a Tesino
El mayor error consiste en tratar la relocalización durante la jubilación como una decisión exclusivamente financiera o exclusivamente emocional. Centrarse únicamente en los impuestos puede llevar a elegir un lugar que no se adapta realmente a la vida que se desea, mientras que enamorarse de unas vistas al lago sin considerar las normas de residencia, la sanidad, los impuestos, las pensiones y la sostenibilidad financiera a largo plazo puede generar problemas posteriormente.El mejor enfoque combina ambas perspectivas. Primero conviene establecer si la residencia en Suiza es realista teniendo en cuenta la nacionalidad y las circunstancias personales; después, analizar las consecuencias fiscales y las pensiones e inversiones existentes, comprender las necesidades sanitarias y de seguro y, solo entonces, decidir dónde en Tesino se desea realmente vivir.Para quienes todavía no estén seguros, pasar un periodo prolongado en Tesino antes de hacer definitiva la mudanza puede ser extremadamente útil. No conozca Lugano únicamente en julio. Pase también tiempo aquí en noviembre, utilice el transporte público, haga la compra, explore los posibles barrios y descubra dónde se encuentran los médicos, las farmacias, los restaurantes y los servicios cotidianos. Jubilarse en Tesino no significa vivir unas vacaciones permanentes, sino crear una vida cotidiana que realmente se disfrute.En Knotted ayudamos a jubilados internacionales y personas financieramente independientes a organizar su relocalización a Lugano y Tesino, coordinando los aspectos prácticos de mudarse a Suiza para evitar que nuestros clientes tengan que gestionar por separado permisos de residencia, búsqueda de vivienda, seguro médico, banca, fiscalidad y administración cotidiana.
Si está pensando en jubilarse en Suiza, puede ponerse en contacto con nosotros mucho antes de tomar una decisión definitiva. Díganos dónde vive actualmente, cuál es su nacionalidad, aproximadamente cuándo le gustaría mudarse, si ya está jubilado o se acerca a la jubilación y si piensa trasladarse solo o con su pareja.Podemos ayudarle a comprender si el proyecto es realista, qué cuestiones deberían resolverse antes de la mudanza y cómo podría ser, en términos prácticos, su futura vida en Tesino.
📲 WhatsApp: +41 76 771 30 22
📧 Email: info@knotted.ch
La jubilación ofrece algo que la vida profesional muchas veces no permite: la libertad de elegir dónde se quiere vivir. Lo importante es asegurarse de que la estructura jurídica, financiera y práctica permita conservar esa misma libertad una vez realizada la mudanza.


Comentarios